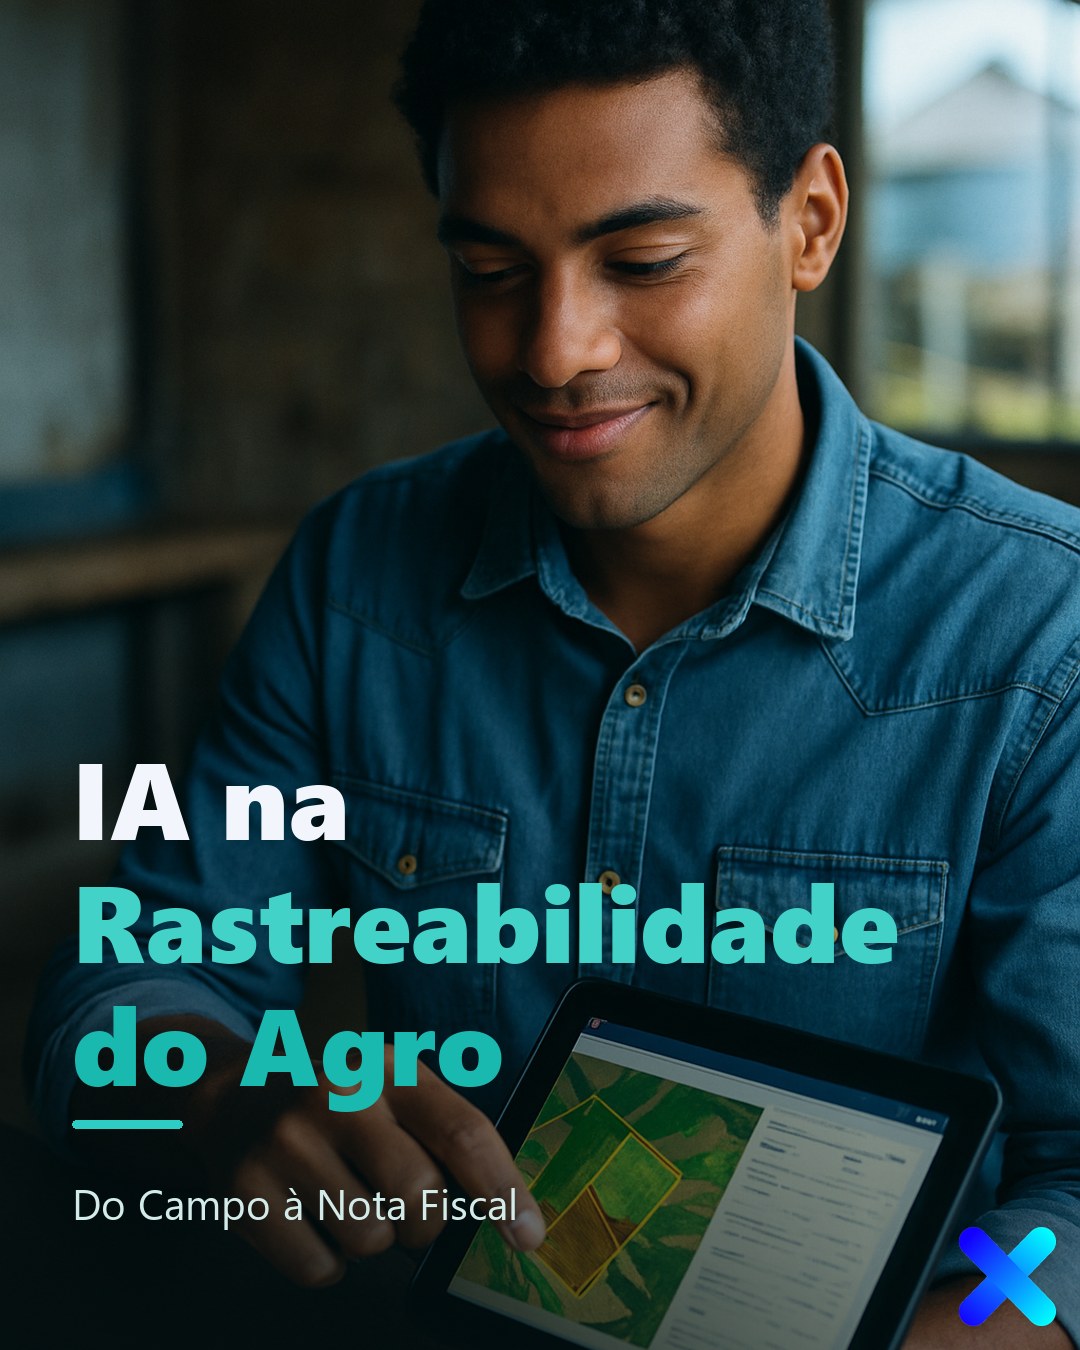
Rastreabilidade no agronegócio significa registrar, do plantio ou nascimento do animal até a venda, todos os dados que comprovam origem, insumo utilizado e movimentação da produção — hoje isso passa obrigatoriamente pela nota fiscal eletrônica do produtor rural, em vigor em todo o país desde janeiro de 2026. Quem ainda controla essa informação em caderno ou planilha corre risco de multa, atraso na venda e perda de mercado de exportação. A IA entra automatizando a ponte entre o que acontece no campo e o documento fiscal ou sanitário exigido.
Até pouco tempo, rastreabilidade era assunto de quem exportava carne ou soja para a União Europeia. Isso mudou. Em 2026, o talão de papel do produtor rural deixou de valer — a nota fiscal eletrônica (NF-e) passou a ser obrigatória em todas as operações, sem limite de faturamento, e no Rio Grande do Sul o fim do talão físico entrou em vigor a partir de maio. Ao mesmo tempo, exigências de rastreabilidade sanitária e ambiental avançam sobre o rebanho e sobre áreas de produção, mesmo para quem vende só no mercado interno.
O problema é que, na prática, esses dados nascem espalhados: a entrada de insumo fica na nota do fornecedor, a movimentação do rebanho fica na caderneta do curral, a colheita fica na balança do armazém. Neste artigo você entende o que mudou na legislação, o que ainda é exigência específica (e não geral) e como conectar essas pontas com automação, sem depender de digitação manual.
O que é rastreabilidade no agronegócio, na prática?
É a capacidade de reconstituir a história de um produto — de onde veio, o que recebeu (insumo, ração, defensivo) e por onde passou — a partir de registros verificáveis, não da memória de quem trabalha na fazenda. Isso serve a três frentes ao mesmo tempo: fiscal (nota fiscal e tributos), sanitária (identificação do rebanho para controle de doenças e exportação) e ambiental (comprovação de que a produção não veio de área de desmatamento ilegal).
A nota fiscal do produtor rural virou obrigatória — o que muda?
Desde janeiro de 2026, a nota fiscal eletrônica (NF-e) é obrigatória para o produtor rural em todas as operações no Brasil, sem limite de faturamento, substituindo o talão de papel conhecido como “talão do produtor”. No Rio Grande do Sul, a vedação ao uso do talão físico entrou em vigor a partir de 1º de maio de 2026. Na prática, isso integra o campo ao ecossistema de fiscalização em tempo real da Receita Federal e das secretarias estaduais de Fazenda: cada venda de safra, boi ou insumo passa a gerar um registro digital rastreável, o que também facilita acesso a crédito rural e financiamento, já que o histórico de vendas fica documentado.
Rastreabilidade individual do rebanho já é obrigatória?
Parcialmente, e a exigência está mudando de voluntária para obrigatória em etapas. Hoje, o SISBOV (Sistema Brasileiro de Rastreabilidade da Cadeia Produtiva de Bovinos e Bubalinos) é exigido apenas de quem exporta carne para a União Europeia, e por isso a adoção ainda é baixa: menos de 1.300 das 2,5 milhões de fazendas de bovinos do país — cerca de 0,05% — usam o sistema, principalmente pelo custo e pela qualificação técnica exigida para operá-lo. Isso vai mudar: o governo federal lançou o Plano Nacional de Identificação de Bovinos e Bubalinos (Pnib), que prevê rastreabilidade individual de todo o rebanho nacional até 31 de dezembro de 2032. Quem se organizar antes chega ao prazo sem correria.
Por que a rastreabilidade ambiental da Europa afeta até quem não exporta direto?
Porque a exigência acaba passando pela cadeia. O regulamento antidesmatamento da União Europeia (EUDR) entra em vigor em 30 de dezembro de 2026 e exige que operadores e comerciantes comprovem que produtos como soja, carne e café vendidos à UE são livres de desmatamento, com rastreabilidade geográfica — geolocalização da área de produção incluída. Cooperativas e agroindústrias que compram de milhares de produtores para depois exportar precisam desse dado de cada fornecedor, mesmo que o produtor individual nunca tenha exportado nada na vida. Na prática, isso empurra a exigência de rastreabilidade também para pequenas e médias propriedades que vendem para grandes compradores.
Como a IA conecta o campo à nota fiscal sem depender de planilha?
A automação entra ligando pontos que hoje ficam em sistemas ou papéis separados:
- Leitura de nota de insumo: IA lê a nota fiscal do fornecedor (defensivo, semente, ração) e já classifica o gasto por safra ou lote, sem digitação manual;
- Registro de movimentação do rebanho: integração entre a leitura de brincos/identificadores no curral e o sistema de gestão, substituindo a caderneta de papel;
- Geolocalização automática da área de produção: vincula o registro de colheita ou de pastagem às coordenadas da propriedade, dado que passa a ser exigido por compradores ligados à exportação;
- Emissão da nota fiscal do produtor: conecta o volume vendido (safra colhida, cabeça de gado embarcada) direto na NF-e, sem reconciliar manualmente planilha com balança ou pesagem;
- Alerta de inconsistência: a IA aponta quando o volume declarado na nota não bate com o volume registrado na produção, antes que isso vire problema com o Fisco ou com o comprador.
Exemplo prático: uma cooperativa de médio porte no interior de São Paulo recebia soja de mais de 200 produtores associados e precisava comprovar origem livre de desmatamento para um comprador exportador. Antes, cada produtor enviava coordenadas e documentos por WhatsApp ou e-mail, e a equipe da cooperativa consolidava tudo manualmente em planilha — processo que levava semanas por safra. Com um sistema de IA que cruza automaticamente a nota fiscal de cada produtor com a geolocalização cadastrada da propriedade, a consolidação da rastreabilidade da safra caiu de semanas para poucos dias.
Quais exigências de rastreabilidade valem para a minha fazenda?
| Exigência | Quem precisa cumprir | Prazo / situação em 2026 |
|---|---|---|
| Nota fiscal eletrônica do produtor (NF-e) | Todo produtor rural, qualquer faturamento | Obrigatória desde janeiro de 2026 (fim do talão de papel) |
| SISBOV (rastreabilidade bovina individual) | Produtores que exportam carne à União Europeia | Obrigatória só para exportação à UE; baixa adoção geral (~0,05%) |
| Pnib (identificação individual do rebanho) | Todo o rebanho bovino e bubalino nacional | Obrigatória de forma escalonada até 31/12/2032 |
| EUDR (rastreabilidade antidesmatamento da UE) | Cadeia de soja, carne e café exportados à UE (inclui fornecedores indiretos) | Entra em vigor em 30/12/2026 |
Nem toda exigência da tabela é obrigatória hoje para toda propriedade — mas quem vende para cooperativa, agroindústria ou tradings ligadas à exportação já sente a cobrança por dados de rastreabilidade antes do prazo legal valer para o produtor individual.
Quais erros evitar ao digitalizar a rastreabilidade da fazenda?
O erro mais comum é tentar resolver tudo de uma vez, trocando todo o sistema de controle da fazenda. Isso custa caro e trava a operação no meio da safra. O caminho mais seguro é: comece pela nota fiscal do produtor, já que é a exigência com prazo mais imediato; depois conecte a movimentação de insumo e rebanho ao mesmo sistema; só então avance para geolocalização e exigências de exportação, se a propriedade vender para comprador que peça esse dado. Evite também depender de uma única pessoa da equipe para lançar tudo manualmente — quando essa pessoa falta, a rastreabilidade para junto com ela.
Perguntas frequentes sobre rastreabilidade no agronegócio
A nota fiscal eletrônica do produtor rural já é obrigatória em todo o Brasil?
Sim. Desde janeiro de 2026, a NF-e é obrigatória para o produtor rural em todas as operações, sem limite de faturamento, substituindo o talão de papel. No Rio Grande do Sul, o fim do talão físico entrou em vigor a partir de maio de 2026.
Toda fazenda precisa ter rastreabilidade individual do rebanho (SISBOV)?
Não. O SISBOV hoje é exigido só de quem exporta carne para a União Europeia, por isso menos de 0,05% das fazendas brasileiras o adotam. Mas o Pnib prevê rastreabilidade individual obrigatória de todo o rebanho nacional até 2032.
A lei ambiental da União Europeia (EUDR) afeta produtor que não exporta?
Pode afetar indiretamente. Cooperativas e agroindústrias que compram de pequenos e médios produtores para depois exportar precisam do dado de geolocalização de cada fornecedor, o que empurra a exigência para dentro da cadeia antes mesmo do prazo legal (30/12/2026) valer diretamente para o produtor.
Como a IA ajuda na rastreabilidade sem contratar mais gente?
Automatizando a leitura de notas de insumo, a integração de dados de movimentação do rebanho e a geolocalização da área de produção — conectando essas informações direto à nota fiscal e a relatórios de rastreabilidade, sem depender de lançamento manual em planilha.
Por onde uma fazenda deve começar a organizar a rastreabilidade?
Pela nota fiscal eletrônica do produtor, já que é a exigência com prazo mais imediato e vale para todos. Depois, conectar movimentação de insumo e rebanho ao mesmo sistema, avançando para geolocalização só se houver exigência de comprador ligado à exportação.
Rastreabilidade deixou de ser burocracia de quem exporta e passa a valer para toda propriedade rural — quem organiza os dados agora chega mais tranquilo aos prazos que vêm até 2032. A NexusAI desenvolve sistemas de automação para o agronegócio que conectam o campo à nota fiscal sem digitação manual. Conheça as soluções da NexusAI ou chame a gente no WhatsApp para organizar a rastreabilidade da sua fazenda ou cooperativa.